Como pagar a reforma de studio ou apartamento: juros sobre 188 contratos
Financiar a reforma mediana de R$ 71.850 custa de R$ 19 mil a R$ 113 mil de juros em 36 meses, conforme a modalidade. A conta com 188 contratos Bewild, as taxas do Banco Central e da Caixa, o parcelamento sem juros e o custo de esperar.
Sobre o contrato mediano de R$ 71.850 (base de 188 contratos de reforma completa da Bewild em São Paulo), financiar a reforma em 36 parcelas custa de R$ 19 mil a R$ 113 mil de juros, conforme a modalidade. Pagar 30% de entrada e o saldo em até 12 vezes sem juros no cartão custa zero de juros, e esperar um ano para juntar o dinheiro custa cerca de R$ 4.785 de alta no custo da obra (INCC-DI). As taxas são as publicadas pelo Banco Central (julho e agosto de 2026) e pela Caixa, com a Selic definida pelo Copom em 16/09/2026; números atualizados em outubro de 2026, a revisar a cada decisão do Copom. O método está no fim do texto.

A resposta curta
- O valor a pagar: a mediana de 188 contratos de reforma completa da Bewild é R$ 71.850; 4 em cada 10 contratos ficam entre R$ 65 mil e R$ 75 mil. Apartamentos de 32 a 40 m² ficaram em R$ 106.559 na mediana.
- O crédito mais caro: o crédito pessoal sem garantia custou em média 6,39% ao mês em agosto de 2026 (Banco Central). Financiar R$ 71.850 assim em 36 parcelas gera cerca de R$ 113.350 de juros, mais do que a própria obra.
- O crédito mais barato acessível: o empréstimo com garantia de imóvel da Caixa cobra de 1,33% a 1,95% ao mês, em 60 a 180 meses. Em 60 meses, o mesmo valor gera de R$ 33 mil a R$ 51 mil de juros.
- Parcelar sem juros: a condição vigente na Bewild desde agosto de 2026 é 30% de entrada e 70% em até 12 vezes sem juros no cartão. Mantido aplicado a 100% do CDI, o saldo rende cerca de R$ 3 mil líquidos no período.
- Esperar para juntar: o INCC-DI subiu 6,66% em 12 meses até setembro de 2026. Na obra mediana, adiar um ano custa cerca de R$ 4.785, sem contar o aluguel ou o uso perdido do imóvel.
- Prazo: a obra leva de 60 a 110 dias úteis conforme a metragem (até 60 para até 30 m²), contados a partir de 5 dias úteis depois do projeto aprovado e da autorização do condomínio. A maior parte das parcelas no cartão vence depois da entrega.
Antes da conta: os termos que aparecem neste texto
Algumas siglas vão aparecer o tempo todo, então vale defini-las uma vez.
Taxa ao mês (a.m.) e taxa ao ano (a.a.). Bancos divulgam uma ou outra. Elas não se convertem multiplicando por 12, porque os juros se acumulam: 2,11% ao mês equivalem a 28,43% ao ano, não a 25,3%. Neste texto usamos sempre a taxa mensal, que é a que aparece no simulador do banco.
CET (Custo Efetivo Total). É a taxa que inclui, além dos juros, o IOF (Imposto sobre Operações Financeiras), seguros e tarifas. O banco é obrigado a informar o CET antes da contratação. As simulações deste texto usam só a taxa de juros, então o custo real de um empréstimo é um pouco maior que o mostrado.
Tabela Price. É o sistema de parcelas fixas usado na maior parte do crédito pessoal e consignado. As contas abaixo seguem a tabela Price.
Selic e CDI. A Selic é a taxa básica de juros, definida pelo Copom (Comitê de Política Monetária do Banco Central); em 16/09/2026 ficou em 13,75% ao ano. O CDI (Certificado de Depósito Interbancário) acompanha a Selic de perto e é a referência de rendimento de aplicações como CDB e fundos de renda fixa. Usamos aqui CDI de 13,65% ao ano, cerca de 1,07% ao mês, como estimativa.
INCC (Índice Nacional de Custo da Construção). Calculado pela FGV (Fundação Getulio Vargas), mede quanto sobem materiais, serviços e mão de obra da construção. Tem duas versões, INCC-M e INCC-DI, que diferem pela janela de coleta e costumam andar juntas. É o índice que diz quanto a sua obra fica mais cara se você esperar.
Consignado, garantia de imóvel (home equity) e crédito pessoal. São três tipos de empréstimo que servem para pagar reforma. O consignado desconta a parcela direto do salário ou do benefício; o crédito com garantia de imóvel usa um imóvel quitado como garantia; o crédito pessoal não tem garantia nenhuma, e por isso é o mais caro.
Quanto, de fato, você precisa pagar
A primeira variável da conta é o valor. Não adianta comparar taxas sem saber sobre qual número elas vão incidir. Na base de 188 contratos de reforma completa da Bewild (projeto, obra, marcenaria, mobília e eletros), o valor mediano foi de R$ 71.850. Mediana é o valor do meio: metade dos contratos custou menos que isso e metade custou mais. Usamos a mediana, e não a média, porque poucos contratos grandes puxam a média para cima e ela deixa de representar o caso típico.
A distribuição completa o quadro. Quatro em cada dez contratos (39%) ficaram entre R$ 65 mil e R$ 75 mil, e 22% ficaram abaixo de R$ 65 mil. Nenhum contrato da base ficou abaixo de R$ 55 mil. Acima de R$ 120 mil estão só 6%, e nove desses onze são apartamentos de 38 m² ou mais.

A leitura do gráfico é simples: até 32 m², a mediana fica entre R$ 68 mil e R$ 75 mil, porque boa parte do custo é fixa (cozinha, banheiro, marcenaria, elétrica, ar-condicionado) e não cresce na proporção da área. Acima disso, o valor salta para R$ 107 mil de 32 a 40 m² e R$ 142 mil acima de 40 m², com amostra menor. Para apartamentos de dois ou três dormitórios, a base da Bewild ainda tem poucos contratos, e por isso não estendemos a conta para essas metragens; o raciocínio do restante do texto vale igual, só que sobre um valor maior. Para entender o que compõe cada faixa, veja a análise de custo de reforma de apartamento e studio de até 50 m².
| Medida | Valor do contrato | O que significa |
|---|---|---|
| Contratos até R$ 65 mil | 22% da base | nenhum contrato ficou abaixo de R$ 55 mil |
| Contratos de R$ 65 mil a R$ 75 mil | 39% da base | a faixa mais comum |
| Mediana | R$ 71.850 | o contrato típico; usado em todas as simulações |
| Contratos acima de R$ 120 mil | 6% da base | 9 desses 11 contratos são de apartamentos de 38 m² ou mais |
| Faixa de 32 a 40 m² (mediana) | R$ 106.559 | 17 contratos |
| Faixa acima de 40 m² (mediana) | R$ 141.769 | 11 contratos; referência para apartamentos maiores da base |
Quanto custa cada tipo de crédito ao mês
Com o valor na mão, a segunda variável é a taxa. Ela muda muito de uma modalidade para outra, e a diferença não é de detalhe: o crédito pessoal sem garantia cobra três a cinco vezes mais por mês do que o crédito com garantia de imóvel.

Três observações sobre esses números. Primeiro, são médias ou faixas oficiais: o seu banco pode oferecer mais ou menos, conforme seu cadastro, relacionamento e garantia. Segundo, a única modalidade cuja taxa fica perto do CDI é o crédito com garantia de imóvel, e mesmo ela cobra mais do que o dinheiro rende aplicado. Isso quer dizer que, se você tem o dinheiro aplicado, pegar empréstimo para manter a aplicação quase nunca compensa. Terceiro, o crédito pessoal não consignado, que é o que aparece com mais facilidade no aplicativo do banco, é justamente o mais caro.
| Modalidade | Taxa | Prazo e limite | Quem consegue | Fonte e data |
|---|---|---|---|---|
| Crédito pessoal não consignado | 6,39% a.m. (110,22% a.a.), média | em geral até 24 a 36 meses | qualquer pessoa com crédito aprovado | Banco Central, série 20742, ago/2026 |
| Consignado | 2,11% a.m. (28,43% a.a.), média | limitado pela margem consignável do salário ou benefício | servidores, aposentados, trabalhadores com convênio | Banco Central, série 20747, jul/2026 |
| Reforma com Garantia de Imóvel (Caixa) | 1,33% a 1,95% a.m. | a partir de R$ 30 mil, até 50% do valor do imóvel; 60 a 180 meses | dono de imóvel quitado, com renda comprovada | Caixa, condições divulgadas em nov/2025 |
| Reforma Casa Brasil (Caixa) | 1,17% a.m. (faixa 1) e 1,95% a.m. (faixa 2) | até R$ 30 mil; 24 a 60 meses | renda familiar de até R$ 9.600 | Caixa, programa lançado em nov/2025 |
| Parcelamento sem juros com a empresa | 0% (no cartão) | na Bewild, 30% de entrada e saldo em até 12x | quem tem limite no cartão para as parcelas | condição comercial Bewild vigente desde ago/2026 |
Um ponto que confunde muita gente: o financiamento imobiliário tradicional, que em agosto de 2026 cobrou em média 14,24% ao ano em recursos direcionados (Banco Central, série 20772), serve para comprar o imóvel, não para reformar um imóvel que você já tem. Quando o banco fala em "financiar a reforma", ele quase sempre está falando do crédito com garantia de imóvel ou de uma linha específica como as da Caixa acima. Confirme o nome do produto e o CET na simulação.
Quanto custa a mais pagar a mesma reforma
Agora as duas variáveis juntas. O gráfico abaixo mostra quanto de juros você pagaria para financiar o contrato mediano de R$ 71.850 em 36 parcelas fixas em cada modalidade, comparado com duas alternativas sem crédito: esperar 12 meses para juntar o dinheiro (e pagar a alta do custo da obra) e parcelar sem juros com a empresa.

O número que salta é o do crédito pessoal: R$ 113.350 de juros sobre uma obra de R$ 71.850. A parcela fica em cerca de R$ 5.144 por mês e, ao final, a reforma terá custado R$ 185 mil. Mesmo encurtando para 12 meses, a parcela sobe para R$ 8.754 e os juros ainda somam R$ 33.201. Para reforma completa, essa modalidade só faz sentido como ponte muito curta, e mesmo assim raramente.
O consignado e o crédito com garantia de imóvel ficam numa faixa parecida em 36 meses, entre R$ 19 mil e R$ 31 mil de juros. Só que a linha da Caixa com garantia de imóvel exige prazo mínimo de 60 meses, o que aumenta os juros totais mesmo com taxa menor, como mostra a tabela abaixo. A parcela menor tem preço: mais tempo pagando.
| Modalidade e taxa | Parcela em 36 meses | Juros em 36 meses | Parcela em 60 meses | Juros em 60 meses |
|---|---|---|---|---|
| Crédito pessoal, 6,39% a.m. | R$ 5.144 | R$ 113.350 | R$ 4.706 | R$ 210.489 |
| Consignado, 2,11% a.m. | R$ 2.868 | R$ 31.382 | R$ 2.121 | R$ 55.403 |
| Garantia de imóvel, 1,95% a.m. | R$ 2.796 | R$ 28.817 | R$ 2.042 | R$ 50.672 |
| Garantia de imóvel, 1,33% a.m. | R$ 2.525 | R$ 19.036 | R$ 1.746 | R$ 32.894 |
Para o Reforma Casa Brasil, o teto de R$ 30 mil não cobre uma reforma completa da base: ele pagaria cerca de 42% do contrato mediano. Para quem se enquadra, R$ 30 mil em 60 meses geram parcelas de R$ 699 (faixa 1) a R$ 853 (faixa 2), com R$ 11.920 a R$ 21.157 de juros. Pode servir para uma etapa, como cozinha e banheiro, não para o pacote inteiro.
Parcelar sem juros com a empresa: o que muda no seu caixa
A alternativa que não aparece em simulador de banco é o parcelamento oferecido pela própria empresa de reforma. Na Bewild, a condição vigente desde agosto de 2026 é 30% de entrada na assinatura e os 70% restantes em até 12 vezes sem juros no cartão de crédito. As condições exatas do seu caso vêm junto com a proposta. Antes disso, a empresa já aceitava cartão em 6 a 18 vezes, boleto, Pix e combinações, como mostra o fechamento de junho de 2026.

O dado de junho mostra o comportamento real: 12 dos 28 contratos foram pagos só no cartão, 6 combinaram cartão com boleto ou Pix, 8 foram por boleto ou Pix e 2 em dinheiro. Ou seja, 18 em 28 (64%) usaram o cartão de alguma forma. É uma fotografia de um mês, com amostra pequena e antes da mudança de condição de agosto, e serve para mostrar que o parcelamento sem juros é o caminho mais usado, não para estimar uma proporção estável.
O efeito no caixa aparece no gráfico seguinte. Quem paga à vista tira 100% do dinheiro no dia da assinatura. Quem paga 30% de entrada e 12 parcelas tira 30% no início e o restante aos poucos, ao longo de um ano.

Por volta do quinto mês, quando a obra de um studio, de 60 a 70 dias úteis, costuma terminar (o projeto e a aprovação no condomínio vêm antes), quem parcelou terá pago cerca de 59% do contrato. Isso tem duas consequências práticas. A primeira é financeira: o saldo que ficou aplicado continua rendendo. Simulamos o saldo de R$ 50.295 (70% do contrato mediano) aplicado a 100% do CDI e sendo sacado mês a mês para pagar as parcelas de R$ 4.191: o rendimento bruto soma cerca de R$ 3.790 e, descontado o imposto de renda de 20% para aplicações de até 360 dias, cerca de R$ 3.033. É dinheiro real, mas pequeno perto da diferença entre as modalidades de crédito. A segunda consequência é de risco: com parte do pagamento ainda por fazer depois da entrega, o cliente não antecipou todo o valor antes de ver o resultado.
O limite do cartão é a restrição prática. Doze parcelas de R$ 4.191 exigem que esse valor caiba na fatura todo mês, além das despesas normais. Se não couber, a combinação de cartão com boleto ou Pix costuma resolver melhor do que um empréstimo.
Esperar para juntar o dinheiro também tem custo
Quem não quer dívida nenhuma pensa em adiar a obra até juntar o valor. É uma escolha legítima, mas não é de graça. O INCC-DI acumulou 6,66% nos 12 meses até setembro de 2026, segundo a FGV. Aplicado ao contrato mediano, isso significa cerca de R$ 4.785 a mais para fazer a mesma obra um ano depois. É menos do que qualquer juro de empréstimo, e por isso esperar é, em geral, melhor do que pegar crédito caro.
Há dois custos que o índice não mostra. O primeiro é o uso perdido: se o apartamento é para alugar, cada mês parado é um mês sem aluguel; se é para morar, é um mês a mais no imóvel atual. O segundo é o calendário do condomínio e da empresa: obras exigem autorização prévia do síndico pela NBR 16280 (norma da ABNT, Associação Brasileira de Normas Técnicas, que regula reformas em edificações) e agenda de execução. Adiar às vezes empurra a obra para um período pior. Para ver como o aluguel entra nessa conta, leia reformar apartamento para vender ou alugar em SP.
| Forma de pagar | Quanto custa a mais | O que pesa a favor | O que pesa contra |
|---|---|---|---|
| À vista, com dinheiro aplicado | deixa de render cerca de R$ 3 mil líquidos frente ao parcelamento sem juros | sem dívida, sem limite de cartão | todo o valor sai antes da obra |
| Entrada de 30% + 12x sem juros no cartão | R$ 0 de juros | caixa preservado; parte paga depois da entrega | exige limite de cerca de R$ 4.191 por mês |
| Esperar 12 meses e pagar à vista | cerca de R$ 4.785 (INCC-DI de 6,66%) | sem dívida | um ano sem usar ou alugar o imóvel reformado |
| Empréstimo com garantia de imóvel em 60 meses | R$ 33 mil a R$ 51 mil de juros, mais IOF e tarifas | parcela de R$ 1.746 a R$ 2.042 | imóvel em garantia; processo de avaliação e registro |
| Crédito pessoal em 36 meses | R$ 113.350 de juros | aprovação rápida | juros maiores que a própria obra |
Quando a reforma completa não é a resposta agora
Este é o trecho que vai contra o nosso interesse comercial, e ele existe porque a conta acima às vezes diz "não faça agora". Quatro situações em que recomendamos adiar, reduzir o escopo ou escolher outro caminho:
- Quando o único crédito disponível é o pessoal sem garantia. Pagar R$ 113 mil de juros sobre uma obra de R$ 72 mil não se justifica por nenhum ganho de uso ou de aluguel que conseguimos demonstrar. Melhor esperar, juntar parte do valor e voltar com uma entrada maior.
- Quando as parcelas não cabem na fatura sem apertar o orçamento da casa. Parcelamento sem juros que vira rotativo do cartão (a modalidade mais cara do país) transforma a melhor opção na pior.
- Quando você precisa resolver só uma parte. Se o problema é um banheiro com infiltração ou uma cozinha inutilizável, uma obra pontual, paga com recursos próprios ou com o Reforma Casa Brasil para quem se enquadra, resolve sem comprometer R$ 70 mil. A reforma completa da Bewild não é desenhada para esse caso.
- Quando o imóvel vai ser vendido logo. Endividar-se para reformar e vender em poucos meses raramente fecha a conta, como mostramos no artigo sobre reforma para vender ou alugar.
Nesses casos, o caminho honesto é adiar ou reduzir. Se fizer sentido, o orçamento da reforma ajuda a separar o que é urgente do que pode esperar.
"A pergunta certa não é qual a parcela que cabe, é quanto a obra vai custar no final. Já vi cliente chegar com crédito pessoal aprovado no aplicativo achando que tinha resolvido o problema, e a conta mostrava que ele ia pagar duas obras para receber uma. Quando o dinheiro existe, o melhor uso dele é pagar sem juros e deixar o saldo rendendo. Quando não existe, esperar alguns meses quase sempre sai mais barato do que o empréstimo errado."
— Pedro Alves, engenheiro e CEO da Bewild
Como fizemos as contas
Base de contratos. A mesma base da análise de custo de reforma de studio e apartamento de até 50 m²: 205 registros da planilha de contratos da Bewild, com o valor do quadro-resumo de cada contrato e a área do projeto executivo, menos 17 exclusões (contratos sem dados localizados, os primeiros contratos sem endereço confirmado, contratos com duas unidades e um valor claramente errado). Restaram 188. Os valores são os da assinatura, sem aditivos e sem correção pela inflação.
Estatística. Usamos a mediana porque a distribuição de valores é assimétrica. Uma versão posterior da planilha, lida em 06/10/2026 com 204 contratos, deu mediana de R$ 72.584, 1% acima: as conclusões do texto não mudam. A base cobre contratos de períodos diferentes e não foi corrigida pelo INCC. A amostra é concentrada em imóveis de até 32 m² (160 de 188 contratos); acima de 32 m² há 28 contratos, e acima de 40 m², 11.
Juros. Parcelas calculadas pela tabela Price, PMT = valor × taxa ÷ (1 − (1 + taxa)−n), sem IOF, seguros e tarifas. O consignado foi convertido de 28,43% ao ano para 2,11% ao mês. As taxas do Banco Central são médias de mercado; a sua pode ser diferente.
Rendimento do saldo. Saldo inicial de 70% do contrato, rendendo 1,072% ao mês (CDI estimado de 13,65% ao ano, Selic de 13,75% menos 0,10 ponto) e reduzido por 12 parcelas iguais de R$ 4.191. Imposto de renda de 20% sobre o rendimento, faixa de aplicações de 181 a 360 dias.
Formas de pagamento. Fechamento comercial de junho de 2026 (28 contratos), da planilha comercial da Bewild. Um mês só, sem repetição para outros meses, e anterior à mudança de condição de agosto de 2026.
Limites. Não consideramos o custo de oportunidade de quem não tem dinheiro aplicado, nem a renda que o imóvel reformado pode gerar, que depende de mercado e operação e não é prometida aqui. As condições da Caixa são as divulgadas em novembro de 2025 e podem ter mudado; confirme no banco.
Antes de pedir orçamento: checklist de pagamento
- Saiba o valor provável da sua faixa de metragem com a análise de 188 contratos de até 50 m² e o guia completo de reforma de apartamento em São Paulo.
- Confira o que está incluso no preço, para não financiar um valor e descobrir que faltam móveis ou eletros: o memorial item a item.
- Compare propostas pelo mesmo escopo, não pela parcela: como comparar orçamentos de reforma.
- Pergunte como a empresa trata mudanças de escopo, porque aditivo também precisa de caixa: por que existe aditivo em obra.
- Peça o CET por escrito se for usar empréstimo, e compare com o custo de esperar (INCC) e com o parcelamento sem juros.
- Verifique o limite do cartão para as parcelas, mês a mês, antes de assinar.
- Calcule o prazo total, não só o de obra: projeto, aprovação no condomínio e execução. Veja quanto tempo demora uma reforma de apartamento.
O que a Bewild coloca no contrato
Na reforma completa da Bewild, um único contrato cobre projeto, obra, marcenaria própria, mobília e eletros, com o escopo listado item a item no memorial descritivo. O preço é fechado para esse escopo; mudanças pedidas pelo cliente entram como aditivo, com valor aprovado antes da execução. O prazo de obra, de 60 a 110 dias úteis conforme a metragem, fica escrito no contrato e começa a contar 5 dias úteis depois do projeto aprovado e da autorização do condomínio. A obra é acompanhada por responsável técnico, arquiteto e urbanista, com RRT (Registro de Responsabilidade Técnica) emitido, e a entrega tem 5 anos de garantia sobre a mão de obra e a marcenaria.
A forma de pagamento também é contratual: a condição vigente em outubro de 2026 é 30% de entrada e o saldo em até 12 vezes sem juros no cartão, com as condições exatas do seu caso na proposta. A Bewild já entregou mais de 160 reformas e atende São Paulo capital; o dono pode morar em qualquer cidade. Para conhecer o serviço, veja a página da empresa de reforma de apartamento em São Paulo, ou a de reforma de studio em São Paulo, e o comparativo entre reforma turn-key ou tradicional. Se ainda está escolhendo a empresa, use as 7 verificações para escolher empresa de reforma de apartamento em SP.
Projetos reais da base, por faixa de valor
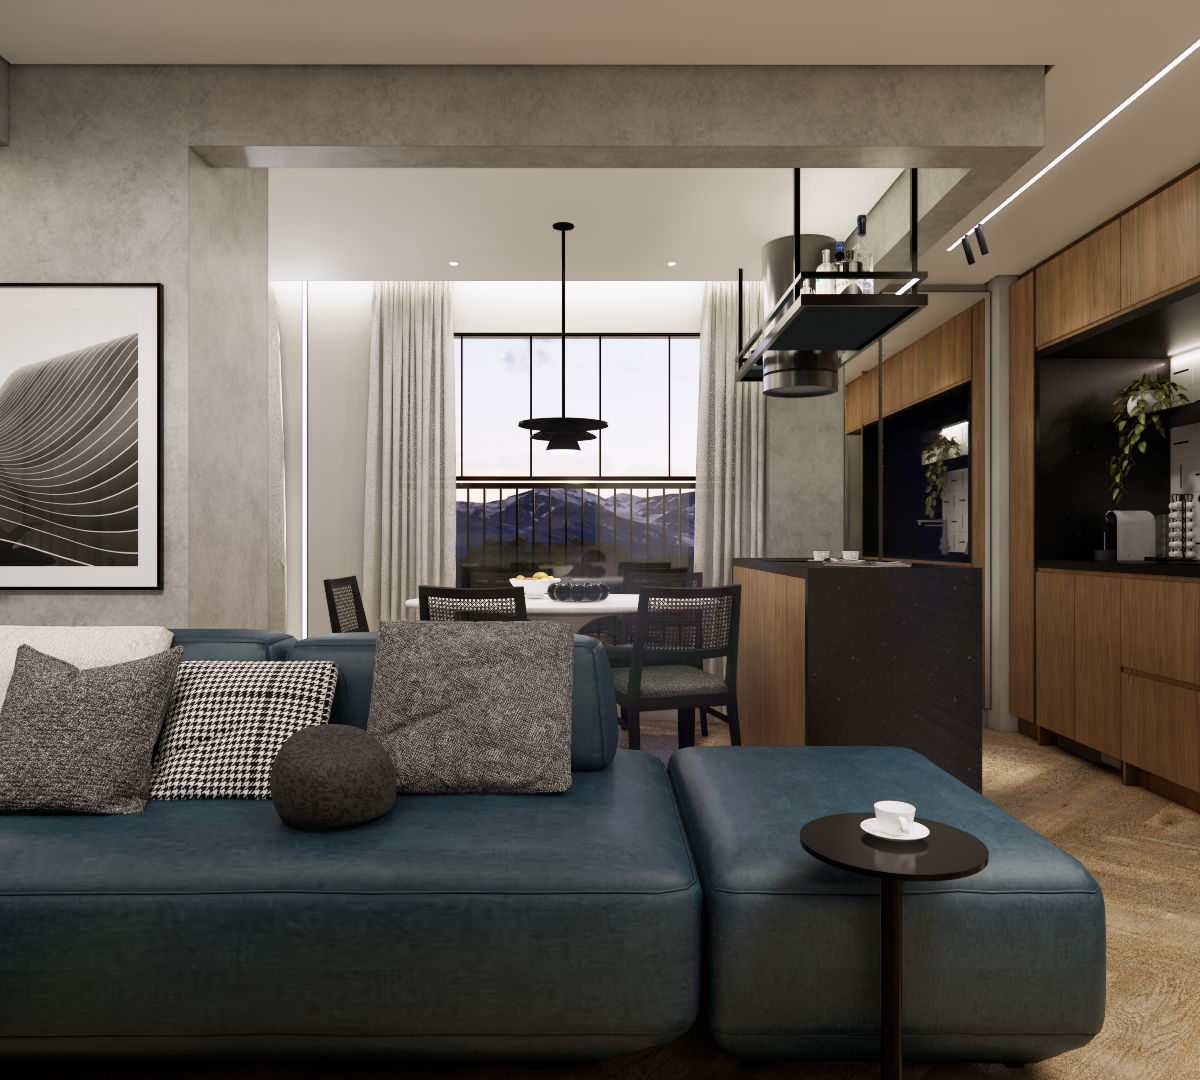
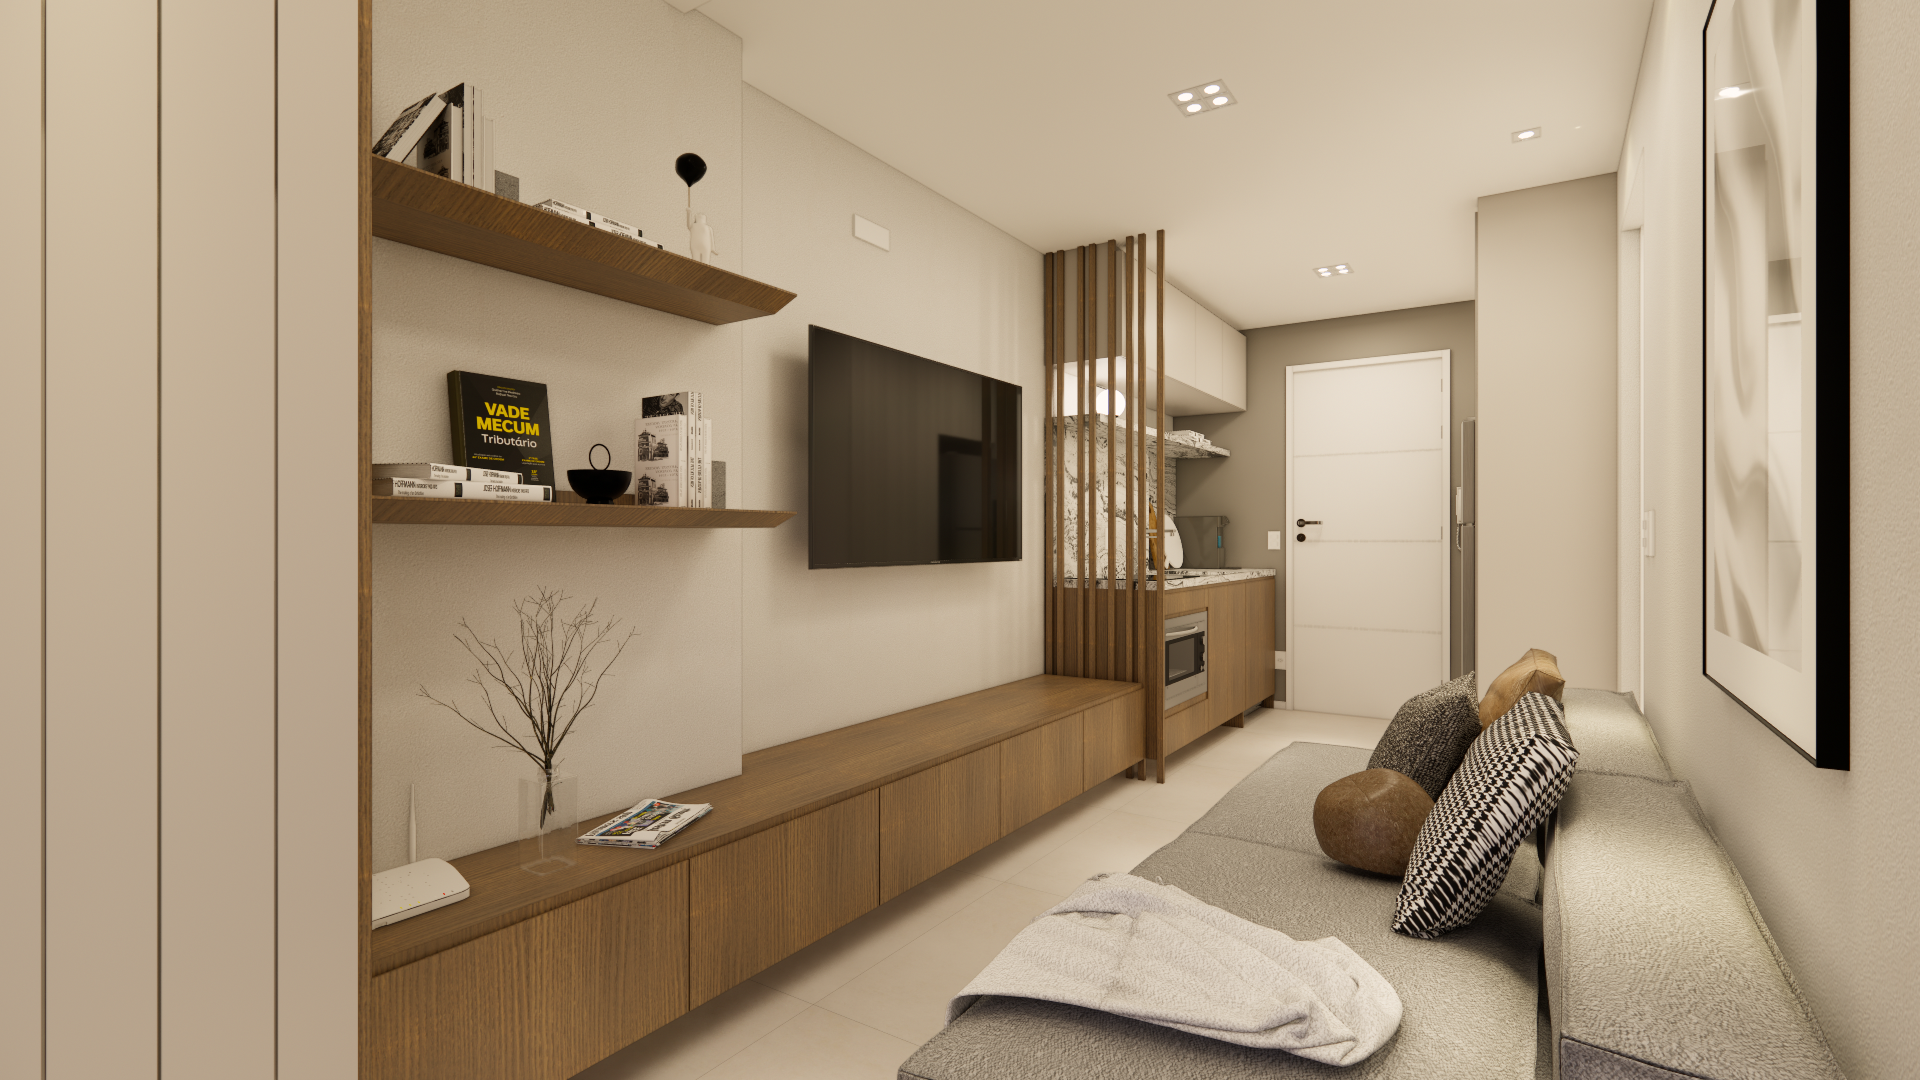
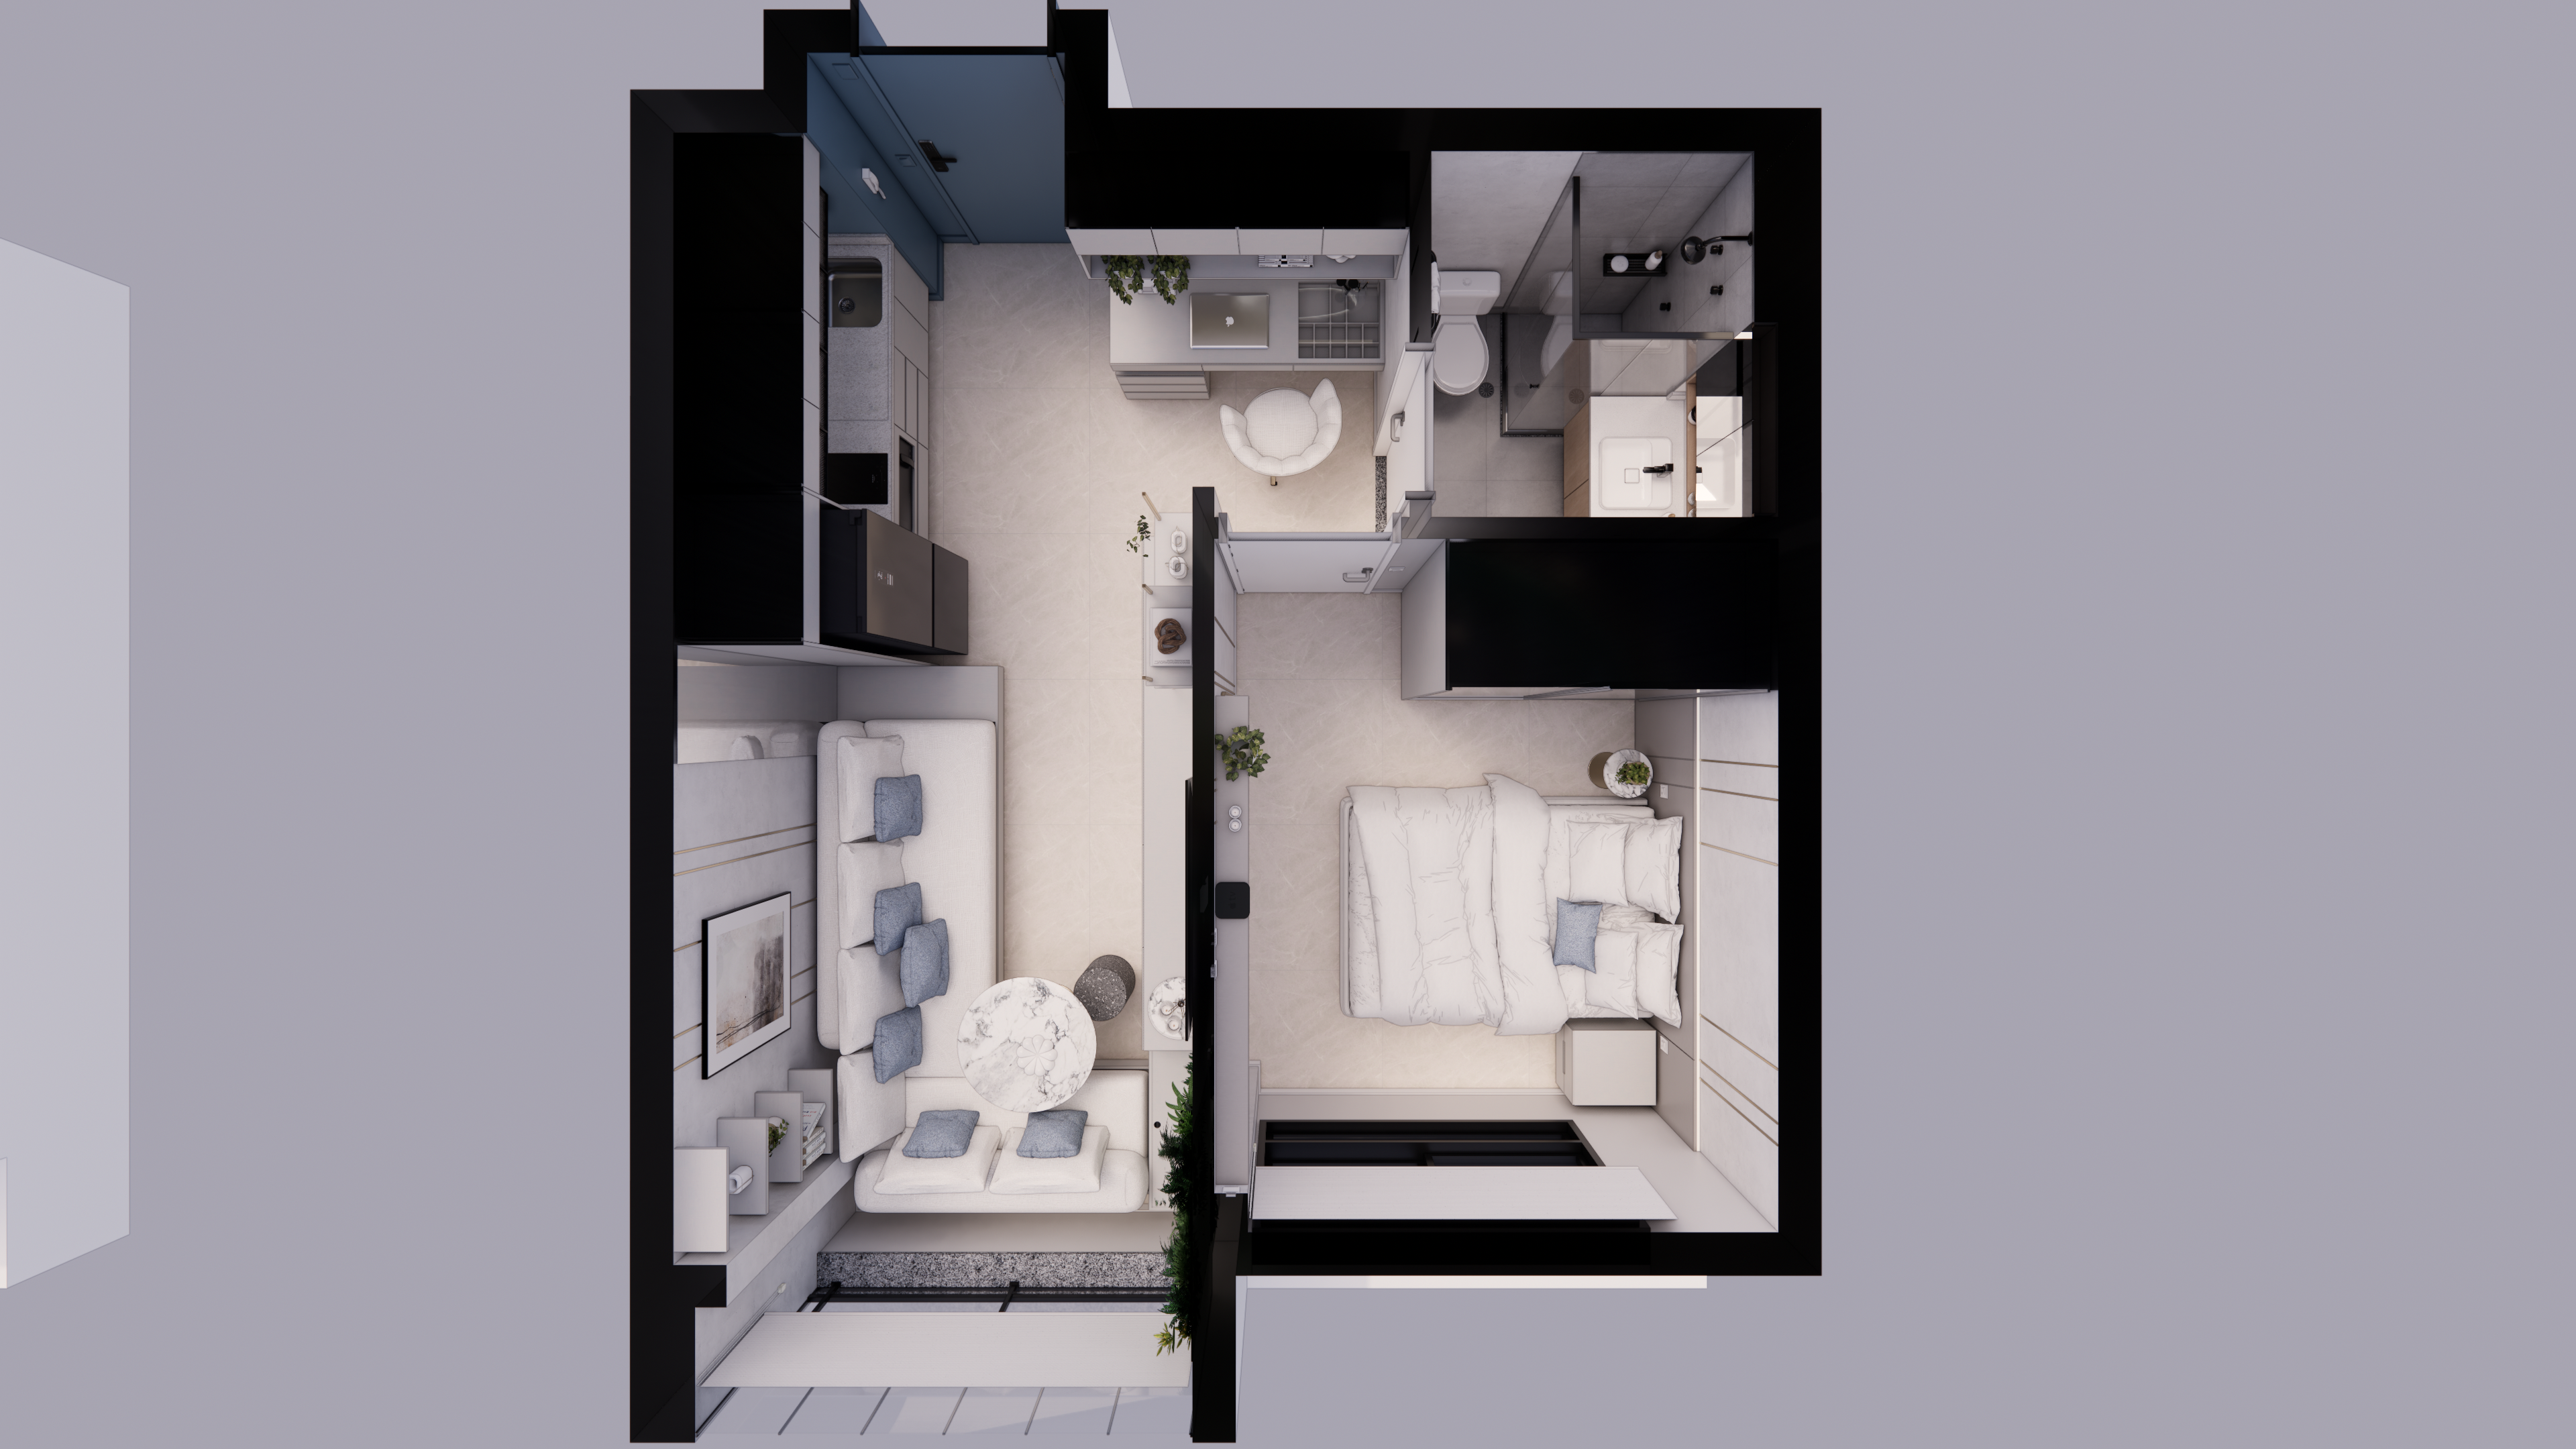
Para dar rosto aos valores das faixas maiores, quatro projetos da Bewild nas faixas de metragem em que o valor do contrato salta para R$ 100 mil ou mais. As legendas mostram a mediana da faixa, não o valor do contrato de cada cliente.
Sobre os autores
Pedro Alves é engenheiro e CEO da Bewild. Acompanha a precificação e os contratos de reforma da empresa e é o responsável pela base de contratos usada neste artigo.
Thiago Dantas é arquiteto e urbanista (CAU A162437-7), responsável técnico da Bewild. Revisou as premissas de escopo, prazo e garantia.
Quer saber quanto a sua reforma custa e qual forma de pagar faz sentido no seu caso? Peça seu orçamento. A proposta vem com o valor, o escopo item a item e as condições de pagamento.
Fontes: base de contratos de reforma completa Bewild (188 contratos turnkey de compactos em São Paulo, planilha de contratos de outubro de 2026); planilha comercial Bewild, fechamento de junho de 2026 (28 contratos); condição comercial Bewild vigente desde agosto de 2026; Banco Central do Brasil, Sistema Gerenciador de Séries Temporais, séries 20742 (crédito pessoal não consignado, agosto de 2026: 110,22% a.a., 6,39% a.m.), 20747 (crédito consignado total, julho de 2026: 28,43% a.a.) e 20772 (financiamento imobiliário com recursos direcionados, agosto de 2026: 14,24% a.a.), consultadas em 08/10/2026; Agência Brasil, "Juros para famílias sobem em agosto e inadimplência chega a 6%", 29/09/2026 (recursos livres para pessoas físicas: 61,7% a.a. em agosto de 2026); Caixa Econômica Federal, programa Reforma Casa Brasil e linha Reforma Casa com Garantia de Imóvel, condições divulgadas em 03/11/2025 (Hoje em Dia); FGV IBRE, INCC-DI acumulado em 12 meses até setembro de 2026: 6,66% (via partnr.ai); Banco Central, decisão do Copom de 16/09/2026 (Selic de 13,75% a.a.); ABNT NBR 16280 (reforma em edificações). Simulações simplificadas, sem IOF, seguros e tarifas; não substituem a simulação do banco nem a orientação de um planejador financeiro. Nada neste texto é promessa de renda, valorização ou rentabilidade.
Perguntas frequentes
Dá para financiar reforma de apartamento?
Sim, mas o financiamento imobiliário comum serve para comprar o imóvel. Para reformar, as opções são crédito com garantia de imóvel (na Caixa, de 1,33% a 1,95% ao mês, em 60 a 180 meses, a partir de R$ 30 mil), consignado (2,11% ao mês em média em julho de 2026) ou crédito pessoal (6,39% ao mês). Peça sempre o CET, que inclui IOF e tarifas.
Qual o empréstimo mais barato para reforma?
Entre as linhas abertas a quem tem renda acima de R$ 9.600, o crédito com garantia de imóvel costuma ser o mais barato: 1,33% a 1,95% ao mês na Caixa. Para famílias com renda de até R$ 9.600, o Reforma Casa Brasil cobra 1,17% ou 1,95% ao mês, com limite de R$ 30 mil. O crédito pessoal sem garantia, a 6,39% ao mês, é o mais caro.
Quanto custa de juros financiar uma reforma de R$ 72 mil?
Em 36 parcelas fixas, os juros sobre R$ 71.850, valor mediano de 188 contratos Bewild, somam cerca de R$ 113.350 no crédito pessoal (6,39% ao mês), R$ 31.382 no consignado e de R$ 19.036 a R$ 28.817 com garantia de imóvel. Em 60 meses, a garantia de imóvel gera de R$ 33 mil a R$ 51 mil de juros, sem IOF e tarifas.
Vale a pena pagar a reforma à vista ou parcelado?
Se o parcelamento é sem juros, parcelar e deixar o saldo aplicado costuma ser melhor. Na simulação com 30% de entrada e 12 parcelas no cartão sobre R$ 71.850, o saldo aplicado a 100% do CDI rende cerca de R$ 3.033 líquidos. À vista só compensa se houver desconto maior que esse rendimento ou se o limite do cartão não comportar as parcelas.
Quais as formas de pagamento da reforma na Bewild?
A condição vigente desde agosto de 2026 é 30% de entrada na assinatura e o saldo em até 12 vezes sem juros no cartão de crédito. As condições exatas do seu caso vêm na proposta. Em junho de 2026, 18 dos 28 contratos fechados usaram o cartão, sozinho ou combinado com boleto ou Pix.
É melhor esperar juntar dinheiro ou pegar empréstimo para reformar?
Esperar costuma sair mais barato que crédito caro. O INCC-DI, que mede o custo da construção, subiu 6,66% em 12 meses até setembro de 2026: na obra mediana de R$ 71.850, isso dá cerca de R$ 4.785 a mais em um ano. Qualquer empréstimo em 36 meses custa mais que isso. O que pesa contra esperar é o tempo sem usar ou alugar o imóvel.
O Reforma Casa Brasil serve para reformar apartamento em São Paulo?
Serve para quem tem renda familiar de até R$ 9.600, com limite de R$ 30 mil, prazo de 24 a 60 meses e juros de 1,17% ou 1,95% ao mês. Esse teto paga cerca de 42% do contrato mediano de reforma completa da base Bewild, então funciona para uma etapa, como cozinha ou banheiro, não para o pacote inteiro.
Quanto tempo depois de pagar a entrada a obra fica pronta?
Na Bewild, a obra leva de 60 a 110 dias úteis conforme a metragem (até 60 para até 30 m²), contados a partir de 5 dias úteis depois do projeto aprovado e da autorização do condomínio pela NBR 16280. No parcelamento de 30% mais 12 vezes, a obra costuma terminar quando cerca de 59% do contrato foi pago.
Páginas relacionadas
- Reforma de apartamento em São PauloProjeto, obra, marcenaria e mobília em um único contrato.
- Reforma de studio em São PauloProjeto, obra, marcenaria e mobília, com preço e prazo em contrato.
- Orçamento de reforma de apartamento em SPPreço e prazo fechados em contrato, sem aditivo surpresa.
- Portfólio de reformas em SPProjetos entregues, com metragem, bairro e finalidade.
- Marcenaria sob medida em São PauloFábrica própria, MDF certificado e 5 anos de garantia.
- Autorização de reforma em condomínioDocumentos, prazo de aprovação e o que o síndico costuma exigir.
Continue lendo
Studio como degrau: comprar para morar 2 anos e revender vale a pena em SP?
Comprar um studio para "colocar o pé" no primeiro imóvel e revender em dois anos parece lógico. Fizemos a conta com dados de outubro de 2026, e ela quase nunca fecha. Veja o que muda o resultado.
Reformar studio ou apartamento para vender ou alugar em SP: a conta de 188 contratos
A reforma completa custou R$ 2.744 por m² na mediana de 188 contratos da Bewild, o equivalente a 14% a 33% do preço do apartamento conforme o bairro e a 42 meses de aluguel bruto médio em São Paulo. A conta por bairro, o efeito no imposto de renda na venda e quando a reforma não se paga.
Receita bruta não é lucro: a cascata de custos de um studio em short stay
Seis linhas de custo separam a receita bruta do que sobra. A cascata linha a linha num exercício com dados de mercado, as quatro alavancas que mais mexem no resultado, ROI contra yield e os cinco custos que quase todo mundo esquece.